
Terras raras
Riqueza mineral não basta para garantir que o Brasil tenha relevância no setor
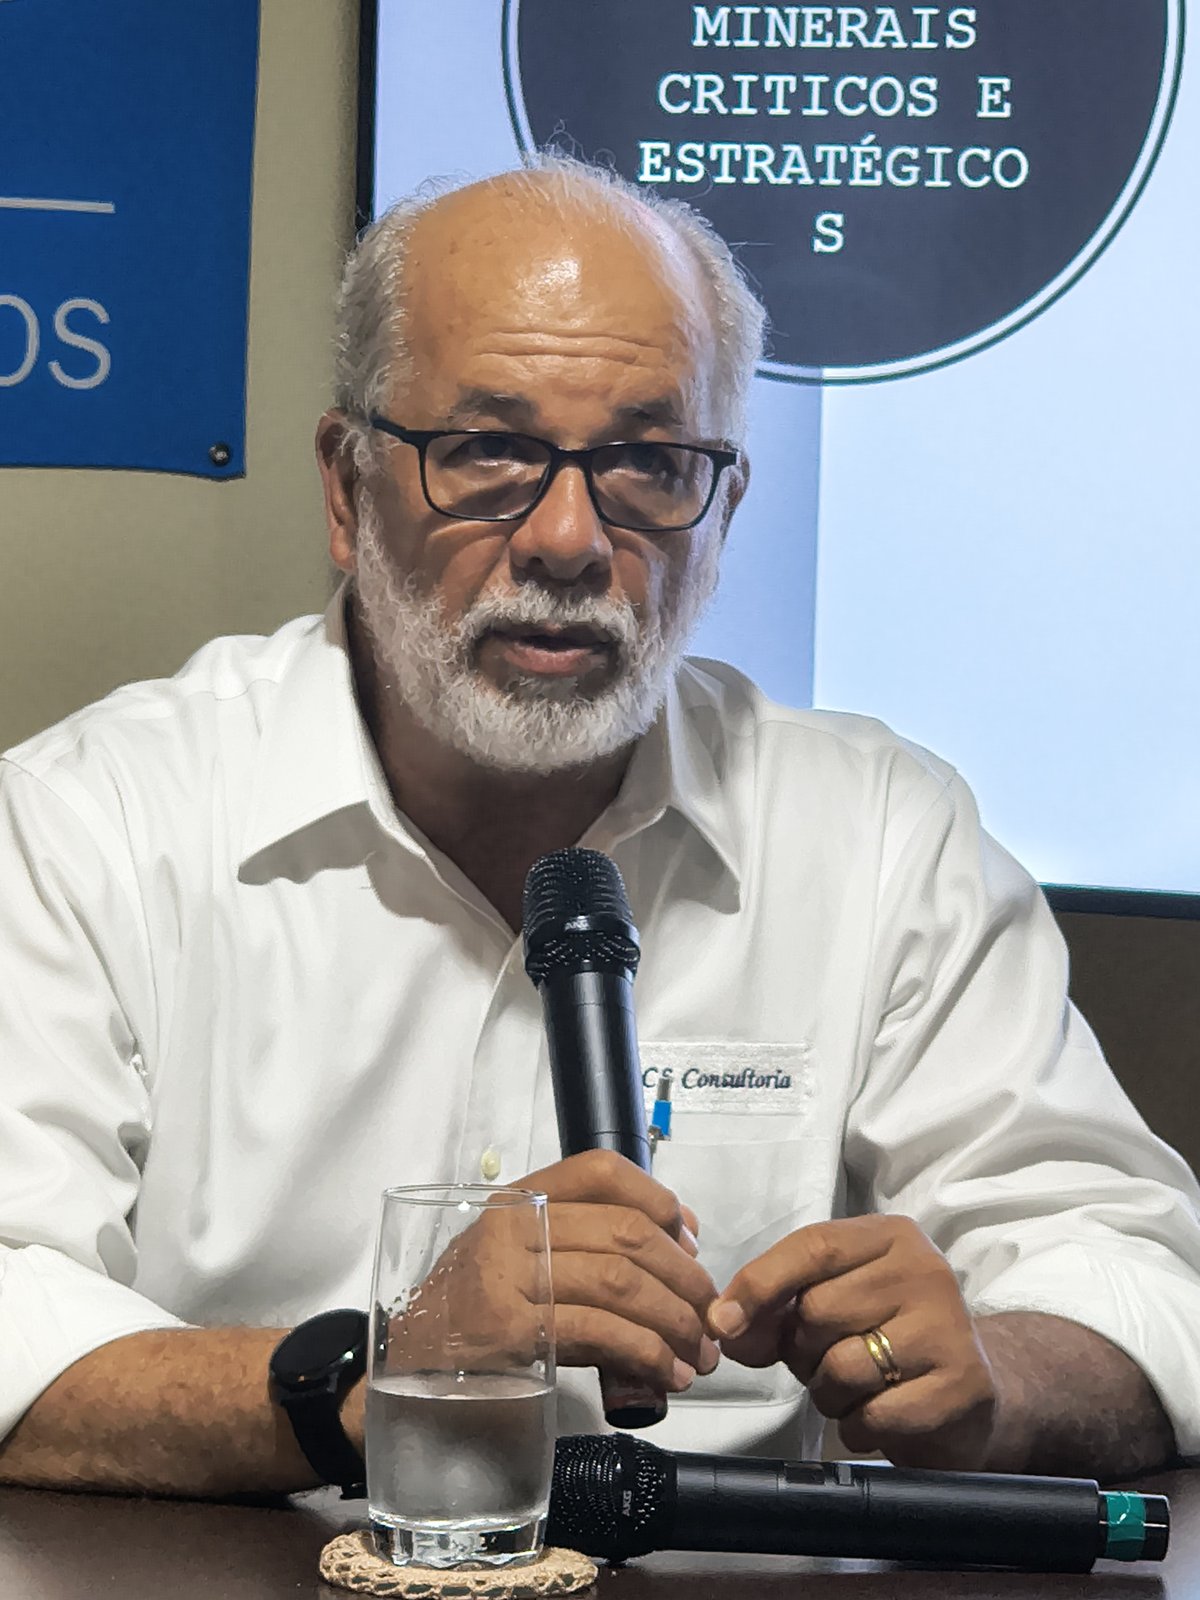
O Brasil aparece entre os países com maiores recursos de terras raras do mundo, mas essa posição ainda está longe de se traduzir em produção industrial relevante. Esse foi o ponto de partida da palestra sobre terras raras e minerais estratégicos, na qual o engenheiro metalurgista Clóvis de Souza apresentou dados sobre reservas, consumo, preços e processamento para explicar por que a abundância geológica, sozinha, não assegura competitividade.
As estatísticas apresentadas pelo palestrante colocam a China na liderança das reservas mundiais, com mais da metade do total conhecido, e o Brasil em segundo lugar, com cerca de 21 milhões de toneladas de óxidos de terras raras. O retrato, porém, é dinâmico: países como Austrália e Índia podem possuir recursos ainda não totalmente pesquisados ou catalogados. Ainda assim, os números disponíveis evidenciam a distância entre potencial e realidade no caso brasileiro.
Enquanto a China domina o processamento, o consumo e a produção, estimada em 270 mil toneladas de óxidos, o Brasil teria produzido apenas 20 toneladas em 2025. Projetos como Serra Verde e iniciativas na região de Poços de Caldas podem alterar esse quadro, mas a escala atual permanece insignificante. Para o palestrante, essa diferença mostra que reservas minerais são apenas o começo de uma cadeia longa e intensiva em capital.
Segundo Clóvis de Souza, o grupo considerado de terras raras reúne os lantanídeos e, por convenção, também escândio e ítrio. E esses elementos ocorrem juntos, mas têm aplicações e preços muito diferentes. O térbio foi citado na faixa de mil dólares por quilo; lutécio e escândio, em torno de 600 dólares; neodímio e praseodímio, aproximadamente 120 e 110 dólares. Na outra ponta, lantânio e cério custariam cerca de dois e um dólar por quilo, respectivamente.
Cadeia industrial longa e complexa
Transformar um recurso geológico em produto exige várias etapas. Segundo a explanação do palestrante, primeiro vem a mineração e a concentração do minério. Depois, é necessário separar os óxidos que aparecem misturados e, por fim, convertê-los em materiais adequados à aplicação final. No caso dos super ímãs, por exemplo, os óxidos de neodímio, praseodímio e disprósio precisam ser isolados, transformados em metal, combinados em uma liga de neodímio-ferro-boro e convertidos em ímãs.
O custo de todo esse percurso precisa ser distribuído entre os diferentes elementos recuperados. “Esse aspecto ajuda a explicar por que um depósito com grande quantidade total de terras raras pode ser pouco atraente. Se a maior parte do material corresponde a elementos baratos, como cério e lantânio, a receita obtida com as frações de maior valor pode não compensar o processamento do conjunto”, explica Souza.
Competitividade brasileira
No Brasil, segundo o palestrante, predominam depósitos de monazita, mineral que exige tratamento severo, com ácido e aquecimento, para romper sua estrutura cristalina. As argilas iônicas, comuns na China e presentes em algumas ocorrências brasileiras, permitem extração muito mais simples: os elementos estão fracamente ligados à argila e podem ser lixiviados com soluções salinas. Por isso, mineração e concentração tendem a ser mais baratas nesse tipo de depósito.
Há também uma diferença de composição. “Uma monazita brasileira típica teria cerca de 27% de óxido de lantânio, 52% de óxido de cério, 14% de óxido de praseodímio, 5% de óxido de neodímio e 2% de samário. Assim, grande parte do esforço industrial é dedicada a produtos de baixo preço, enquanto a parcela de elementos valorizados permanece pequena. Nas argilas iônicas, a proporção de neodímio e praseodímio costuma ser mais favorável”, explica.
Tecnologia existe, mas economia não fecha
Na avaliação apresentada, o principal entrave brasileiro não é tecnológico. O país reúne conhecimento em mineração, processamento de óxidos e fabricação de materiais. O palestrante lembrou um projeto que desenvolveu toda a cadeia e chegou a produzir ímãs de alta qualidade em Lagoa Santa, Minas Gerais, no LabFab, com apoio da Companhia de Desenvolvimento Econômico de Minas Gerais (CODEMIG) e da Companhia de Desenvolvimento de Minas Gerais (CODENGE). A tecnologia de produção da liga de neodímio-ferro-boro e dos ímãs, segundo ele, está disponível e pode ser aperfeiçoada.
O problema, segundo Clóvis de Souza, aparece quando o projeto precisa sobreviver comercialmente. “Em estudos econômicos realizados à época, a margem era estreita, e uma queda de dez dólares no preço do neodímio já poderia inviabilizar a operação. A exposição ao mercado internacional é agravada pelo custo de insumos. No processamento da monazita, um dos principais é o ácido sulfúrico, cujo preço e disponibilidade afetam diretamente a capacidade de competir.”
Política de Estado é o caminho
O caso da australiana Lynas Rare Earths foi citado como exemplo de que o mercado volátil exige apoio persistente. A empresa permaneceu por mais de dez anos no vermelho antes de começar a melhorar seus resultados, apoiada por governos interessados em reduzir a dependência externa. Para o palestrante, experiências assim mostram que uma indústria estratégica não pode ser avaliada apenas pela rentabilidade imediata. Sem contratos, financiamento e mecanismos de proteção contraciclos de preço, empresas privadas dificilmente assumirão sozinhas o risco.
A conclusão da palestra foi direta: o Brasil precisa tratar terras raras e minerais críticos como política de Estado de longo prazo. Isso implica articular pesquisa mineral, processamento, fornecimento de insumos, formação de mercado e fabricação de produtos finais. Medidas isoladas ou respostas emergenciais não seriam suficientes para construir uma cadeia capaz de resistir à concorrência chinesa e às oscilações internacionais.
O país dispõe de recursos, competência técnica e uma base de conhecimento já testada. Falta, segundo o palestrante, uma estratégia que reconheça as particularidades dos minérios brasileiros e dê previsibilidade aos investimentos. “A oportunidade existe, mas não será capturada apenas com novos anúncios de jazidas. Para transformar potencial geológico em autonomia industrial, será necessário combinar tecnologia, coordenação pública e perseverança econômica”, concluiu.
O conteúdo completo da palestra pode ser visto no YouTube @TVSenge